
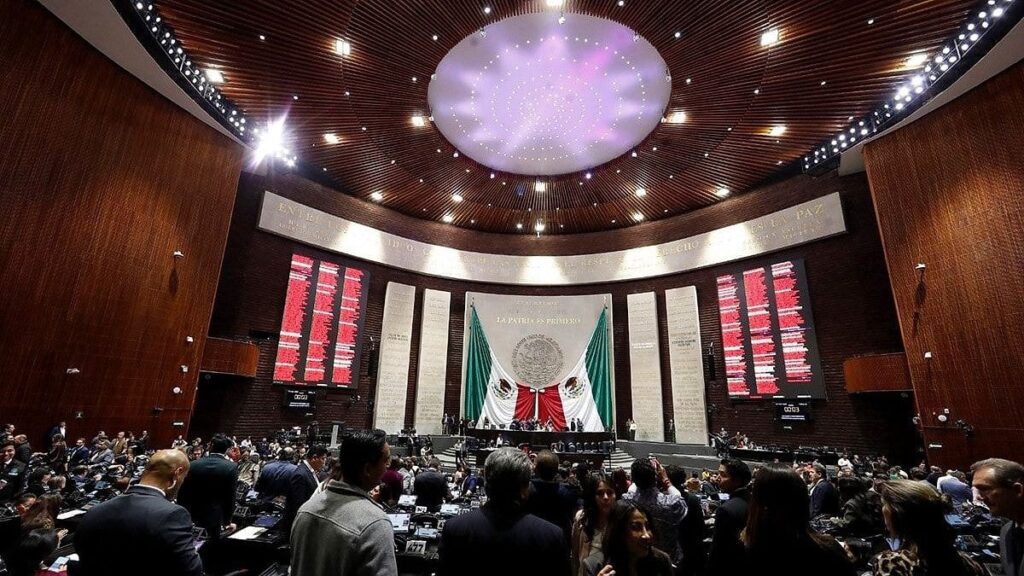
CIUDAD DE MÉXICO.- La Cámara de Diputados aprobó una reforma a la Ley del Impuesto Sobre la Renta (ISR) para 2027 que establece nuevas restricciones a las deducciones fiscales de las empresas, modifica las condiciones para acceder a estímulos tributarios y ajusta las retenciones aplicables a las plataformas digitales.
El dictamen fue avalado en lo particular este miércoles 14 de octubre, con 322 votos a favor y 115 en contra, y enviado al Senado de la República para continuar con el proceso legislativo.
Las modificaciones buscan fortalecer la recaudación y combatir prácticas de evasión fiscal, mediante controles adicionales sobre los beneficios tributarios, los pagos al extranjero y las deducciones de los grandes contribuyentes.
Uno de los principales cambios, incorporado en el segundo artículo transitorio, establece que una misma empresa no podrá aplicar simultáneamente dos estímulos fiscales, con lo que se pretende evitar la acumulación de beneficios tributarios.
La segunda modificación corresponde al artículo 147 de la Ley del ISR y dispone que los pagos realizados al extranjero únicamente podrán deducirse durante el ejercicio fiscal en el que efectivamente se cubra la contraprestación.
De esta manera, las empresas deberán acreditar que realizaron el pago correspondiente antes de aplicar la deducción, en lugar de reconocerla anticipadamente.
El tercer ajuste modifica el artículo 36 y establece un límite a las deducciones de las personas morales con ingresos superiores a 50 millones de pesos anuales. Bajo esta disposición, dichas empresas no podrán deducir más del 96.67 por ciento de sus ingresos acumulables.
Además de estos cambios, la reforma contempla reducir del 30 al 20 por ciento de la utilidad fiscal el límite permitido para deducir intereses netos, una medida que afectaría a las compañías que recurren al financiamiento mediante créditos.
También se propone restringir al 50 por ciento de la utilidad fiscal la amortización de pérdidas correspondientes a ejercicios anteriores, lo que limitaría la cantidad de pérdidas acumuladas que las empresas podrían utilizar para disminuir su carga tributaria en un mismo año.
En contraste, el proyecto incluye una ampliación del Régimen Simplificado de Confianza (RESICO) para personas físicas, al elevar de 3.5 a cinco millones de pesos el límite de ingresos anuales permitido para tributar bajo este esquema.
Con esta modificación, un mayor número de contribuyentes podría acceder al régimen, siempre que cumpla con los demás requisitos establecidos por la legislación fiscal.
La reforma también plantea nuevas tasas de retención del ISR para las actividades realizadas mediante plataformas digitales.
En el caso de los servicios de transporte privado y reparto de mercancías, como Uber, DiDi y Rappi, se establece una retención fija del 2.1 por ciento sobre los ingresos brutos.
Para las operaciones de comercio electrónico, la propuesta contempla una tasa de retención del 2.5 por ciento aplicable a personas físicas y morales.
Estas disposiciones forman parte de los cambios fiscales previstos para 2027, aunque su entrada en vigor dependerá de que el Senado apruebe el dictamen y se complete el procedimiento legislativo correspondiente.