
La cosa pública
– Inversión pública desplomada y una crisis que exige explicación en Playa del Carmen
Por José Hugo Trejo
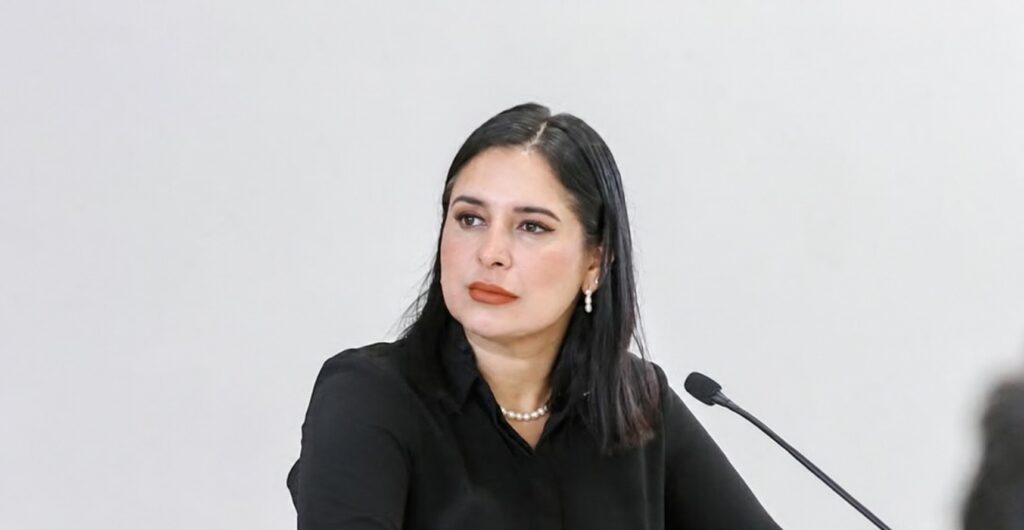
Con mucho choro, Estefanía Mercado Asencio, la presidenta municipal de Playa del Carmen, quiere reelegirse el próximo año como cabeza de un gobierno municipal que durante su primer año de gestión, en 2025, se dedicó al dispendio y desvío de los recursos públicos y metió al ayuntamiento en una severa crisis financiera y de endeudamiento.
La administración municipal de Estefanía Mercado colocó las finanzas de Playa del Carmen bajo una fuerte presión presupuestaria durante 2025: ejerció 4 mil 644 millones de pesos, privilegió el gasto en servicios personales y generales, redujo drásticamente los recursos destinados a inversión pública y terminó recurriendo a financiamiento de corto plazo en un contexto de problemas de liquidez.
De acuerdo con información financiera proporcionada por fuentes internas del Ayuntamiento, el gobierno municipal ejerció durante 2025 más del doble de los recursos originalmente presupuestados para servicios generales, capítulo que comprende contratación de servicios, asesorías, arrendamientos, publicidad, mantenimiento y otros gastos de operación.
En ese solo rubro, la administración de Mercado gastó mil 917.9 millones de pesos, cuando el presupuesto inicial contemplaba 913 millones. Es decir, una diferencia de mil 4.9 millones de pesos, equivalente a un incremento del 110 por ciento.
En contraste, de los 900 millones de pesos presupuestados para inversión pública, únicamente se ejercieron 330.3 millones, una reducción del 63.3 por ciento respecto de lo originalmente previsto.
La diferencia exhibe las prioridades financieras del gobierno municipal: mientras los recursos destinados a servicios generales prácticamente se duplicaron, la inversión pública quedó reducida a poco más de una tercera parte de su previsión inicial.
Por cada peso ejercido en inversión pública, el Ayuntamiento gastó 5.81 pesos en servicios generales.
El 72 por ciento del gasto, en personal y servicios
La concentración del gasto público en dos capítulos presupuestales constituye uno de los aspectos más relevantes del ejercicio financiero de 2025.
En servicios personales, que comprende salarios, compensaciones, prestaciones y demás remuneraciones de los trabajadores y funcionarios municipales, el Ayuntamiento ejerció mil 425.5 millones de pesos, frente a los mil 214 millones originalmente autorizados.
La diferencia fue de 211.5 millones de pesos, un incremento del 17.4 por ciento.
Sumados ambos capítulos, servicios personales y servicios generales absorbieron 3 mil 343.4 millones de pesos, equivalentes al 72 por ciento de todo el gasto municipal.
En otras palabras, de cada cien pesos ejercidos por el Ayuntamiento durante 2025, aproximadamente 72 se destinaron al pago de personal y a la operación y contratación de servicios.
Por el contrario, solamente siete pesos de cada cien correspondieron al capítulo de inversión pública.
Aunque parte de los servicios generales comprende actividades indispensables para el funcionamiento municipal, la magnitud de los recursos ejercidos obliga a revisar la naturaleza de las contrataciones, sus beneficiarios y los procedimientos mediante los cuales fueron autorizadas.
La pregunta es especialmente relevante ante el deterioro de la liquidez municipal: si el gasto operativo creció de manera tan significativa, ¿qué resultados concretos produjo y por qué no evitó que el Ayuntamiento tuviera que recurrir a financiamiento de corto plazo?
Publicidad y combustibles: 323 millones de pesos
La información interna del Ayuntamiento identifica, entre otros conceptos, gastos por 173 millones de pesos en combustibles y 150 millones en medios de comunicación.
Ambos rubros suman 323 millones de pesos, una cantidad prácticamente equivalente a los 330.3 millones ejercidos en inversión pública durante todo el año.
El contraste resulta significativo para un municipio que enfrenta necesidades de infraestructura urbana, vialidades, drenaje y servicios públicos.
Los documentos también identifican 85 millones de pesos en alumbrado público, 34 millones en sentencias y 45 millones por concepto de impuesto sobre nómina.
Estas cantidades requieren cotejarse con los registros contables, contratos y comprobantes correspondientes para determinar su integración y evitar duplicidades.
Particularmente relevante es el gasto atribuido a medios de comunicación, por su magnitud y por la necesidad de identificar qué empresas o personas recibieron los recursos, bajo qué condiciones contractuales y por cuáles servicios efectivamente prestados.
La revisión también debe incluir las operaciones de factoraje señaladas por Fitch Ratings, por 201.3 millones de pesos, que no habrían sido registradas ni divulgadas adecuadamente en su momento. Aunque el retraso de pago fue posteriormente subsanado, el episodio refuerza las dudas sobre la transparencia, el control y la planeación financiera del Ayuntamiento.
Más gasto y menos inversión
La distribución del presupuesto municipal muestra diferencias importantes entre lo originalmente previsto y lo finalmente ejercido.
Mientras servicios generales aumentó 110 por ciento y servicios personales 17.4 por ciento, materiales y suministros disminuyó 24.7 por ciento y la inversión pública registró una reducción del 63.3 por ciento.
El capítulo de transferencias, asignaciones, subsidios y otras ayudas también experimentó un crecimiento considerable, al pasar de 281 millones presupuestados a 417.5 millones ejercidos, un incremento del 48.6 por ciento.
En conjunto, el gasto municipal pasó de un presupuesto inicial de aproximadamente 4 mil 344.5 millones de pesos a un ejercicio de 4 mil 644.4 millones, una diferencia cercana a 300 millones de pesos.
Sin embargo, para establecer si existió un sobreejercicio contrario a las disposiciones presupuestales, será necesario verificar las ampliaciones, reducciones y modificaciones autorizadas durante el año.
Lo que muestran las cifras disponibles es una modificación sustancial de la distribución originalmente prevista del gasto público, particularmente en detrimento del capítulo de inversión pública.
Y esa modificación ocurrió mientras el municipio enfrentaba una recaudación debilitada, problemas de liquidez y una creciente dependencia de financiamiento de corto plazo. Es decir, no se trata únicamente de cuánto gastó el Ayuntamiento, sino de cómo decidió gastar en un momento en que sus ingresos propios no crecían al mismo ritmo.
Los antecedentes de la recaudación
El comportamiento financiero de 2025 adquiere mayor relevancia al revisar los resultados de recaudación de los ejercicios anteriores y el arranque de la administración municipal.
En 2023, el Ayuntamiento de Solidaridad registró ingresos por 3 mil 887.7 millones de pesos, mientras que en 2024 la cifra ascendió a 4 mil 407.3 millones, un incremento nominal del 13.36 por ciento.
Sin embargo, prácticamente todo ese crecimiento estuvo explicado por 481.3 millones de pesos registrados como ingresos derivados de financiamientos.
Excluido ese concepto, los ingresos crecieron apenas 0.98 por ciento.
La recaudación anual de impuestos prácticamente permaneció estancada, al aumentar solamente 0.08 por ciento entre ambos ejercicios.
Un comportamiento similar se observó al comparar el último trimestre de 2023, correspondiente a la administración anterior, con octubre-diciembre de 2024, los primeros tres meses de gobierno de Estefanía Mercado.
En ese periodo, los ingresos totales pasaron de 774.15 a 784.94 millones de pesos, un incremento nominal de apenas 1.39 por ciento.
Pero al separar las participaciones y aportaciones recibidas de otros órdenes de gobierno, el resultado fue distinto.
Los ingresos propios municipales disminuyeron de aproximadamente 552 millones de pesos a 534.2 millones, una caída nominal de 3.2 por ciento.
Aunque la recaudación de impuestos aumentó 8.1 por ciento, los ingresos por derechos disminuyeron 11.3 por ciento y los correspondientes a productos se redujeron prácticamente a la mitad.
De esta manera, el ligero crecimiento de los ingresos totales durante el primer trimestre de la nueva administración estuvo sostenido por mayores participaciones y aportaciones, no por un incremento global de la recaudación propia.
El deterioro posterior de la liquidez, reconocido por el propio Ayuntamiento y reflejado en las advertencias de las calificadoras, vuelve indispensable explicar cómo se tomaron las decisiones de gasto durante 2025 y por qué se mantuvo una expansión tan marcada de los servicios generales frente a una inversión pública cada vez menor.
Las cuentas pendientes
La información financiera disponible plantea interrogantes sobre las decisiones presupuestales del gobierno de Estefanía Mercado.
La primera es la justificación de los mil millones de pesos adicionales ejercidos en servicios generales respecto del presupuesto originalmente aprobado.
La segunda, el destino específico de los recursos contratados y la identidad de los proveedores que recibieron los pagos más importantes.
La tercera es la explicación de por qué la inversión pública quedó 569.7 millones de pesos por debajo de lo inicialmente presupuestado, mientras aumentaron considerablemente los gastos de operación.
La cuarta es determinar por qué el Ayuntamiento recurrió a financiamiento de corto plazo y operaciones de factoraje en un contexto de gasto operativo elevado, así como establecer si esas obligaciones fueron registradas, reportadas y autorizadas conforme a la normativa aplicable.
Y finalmente, si las modificaciones presupuestales fueron debidamente autorizadas y si las contrataciones se ajustaron a las disposiciones legales aplicables.
Los registros analizados no permiten, por sí solos, establecer responsabilidades administrativas o actos de corrupción. Eso lo tendrán que determinar las autoridades fiscalizadoras correspondientes, como la Contraloría Municipal o la Auditoría Superior del Estado, si se tienen el interés de auditar la gestión 2025 de Estefanía Mercado, lo cual es mucho pedir dado el historial de negligencia y complicidad de dichas instancias.
Pero esos registros sí permiten identificar una orientación del gasto que merece una explicación pública: una administración que destinó más de siete de cada diez pesos a personal y servicios generales, mientras la inversión pública registrada representó apenas el siete por ciento de los recursos ejercidos, y que además terminó enfrentando problemas de liquidez y recurriendo a financiamiento de corto plazo.
Porque, más allá de las justificaciones administrativas, la cuestión de fondo es determinar por qué un municipio con las necesidades de infraestructura de Playa del Carmen destinó casi seis veces más recursos a servicios generales que a inversión pública durante 2025.
Y porque una candidata que pretende reelegirse como cabeza de ese gobierno municipal está obligada a responder por el resultado de sus decisiones: más gasto operativo, menos inversión, menor liquidez y nuevas obligaciones financieras.
En Playa del Carmen, el eslogan de salud pública puede repetirse en discursos y campañas. Pero las cuentas disponibles muestran otra cosa: un gobierno con las finanzas presionadas, la inversión desplomada y demasiadas explicaciones pendientes de otros asuntos escabrosos, de dragones y dragonas, por ventilar. Pero solo con lo expuesto, la gestión municipal de Estefanía Mercado ha sido contradictoria entre el dicho y lo hecho, y muy contraria a su principal eslogan de salud: puro choro…